దేశంలో మూడో వంతు మంది క్రెడిట్ యాక్టివ్
18శాతం మంది అతిగా రుణాలు తీసుకుంటున్నవారే
35ఏళ్ల లోపు వారికే చిన్న టికెట్ లోన్లు ఎక్కువ
ఆస్తులు లేదా వస్తువుల కోసం కాదు.. కేవలం ఎంజాయ్మెంట్ కోసమే!
యువతకు పెరుగుతున్న ఆర్థిక ముప్పు
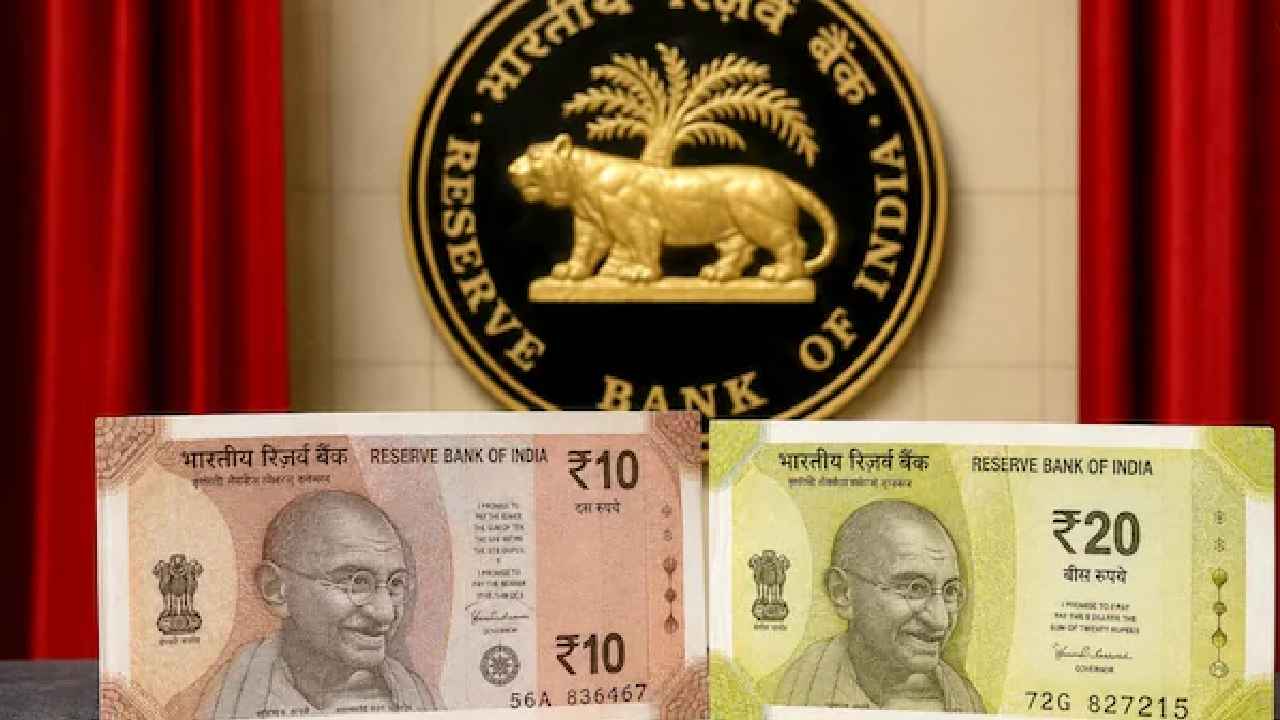
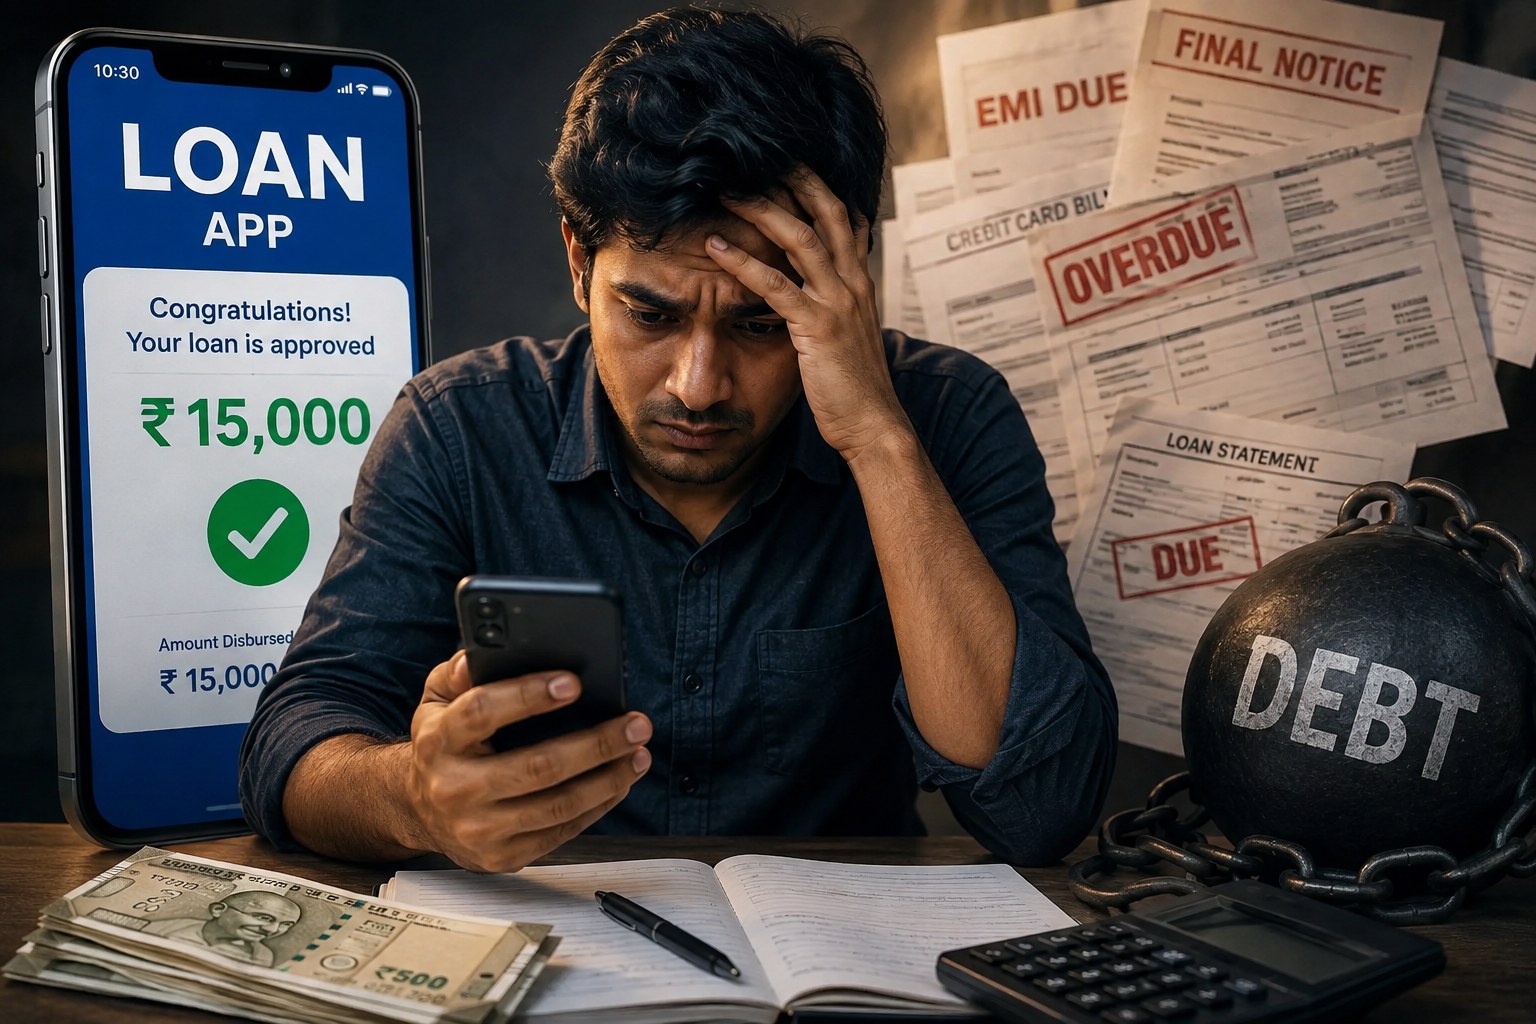
ఈ రోజుల్లో యూత్ లైఫ్స్టైల్ పూర్తిగా మారిపోయింది. విలాసవంతమైన జీవితం, తాత్కాలిక ఆనందాల్లో మునిగి తేలుతున్నారు. చేతిలో పైసలు లేకపోయినా అప్పులు చేసి మరీ ఎంజాయ్ చేస్తున్నారు. క్రెడిట్ కార్డులు, పర్సనల్ లోన్లు, ‘బై నౌ పే లేటర్’ ఆప్షన్లను విపరీతంగా వాడేస్తూ అప్పుల ఊబిలో కూరుకుపోతున్నారు. ఈ విషయాన్ని రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) విడుదల చేసిన 2025–2026 నివేదిక స్పష్టంగా బయటపెట్టింది.
ఆర్బీఐ గణాంకాల ప్రకారం, దేశంలోని మొత్తం జనాభాలో మూడో వంతు మంది ప్రస్తుతం క్రెడిట్ యాక్టివ్గా ఉన్నారు. వీరు పొందుతున్న మొత్తం రుణాల్లో కన్జంప్షన్ లోన్లే (వియోగ రుణాలు) దాదాపు సగానికి పైగా ఉండటం గమనార్హం. కేవలం అవసరాలకు మాత్రమే కాకుండా, తమ దైనందిన లైఫ్స్టైల్ను నిర్వహించుకోవడానికే యువత రుణాలు తీసుకుంటోందని నివేదిక పేర్కొంది.
బ్యాంకింగ్ రంగంలో రుణాల వినియోగం పెరగడమే కాకుండా, పరిమితికి మించి అప్పులు చేసే ధోరణి ప్రమాదకర స్థాయిలో ఉనట్లు గుర్తించారు. నివేదిక ప్రకారం, ఓవర్-లీవరేజ్డ్ (తాము చెల్లించగలిగే సామర్థ్యానికి మించి అప్పులు ఉన్న) కేటగిరీలో ఏకంగా 18 శాతం మంది ఉన్నారు. ఇది భవిష్యత్తులో వారి ఆర్థిక స్థిరత్వాన్ని దెబ్బతీసే సంకేతమని నిపుణులు ఆందోళన వ్యక్తం చేస్తున్నారు.
ప్రత్యేకించి 35 సంవత్సరాల కంటే తక్కువ వయస్సు ఉన్న యువతే చిన్న మొత్తాల (స్మాల్ టికెట్) రుణాలను అధికంగా తీసుకుంటున్నారు. ప్రాసెస్ సులభంగా ఉండటం, తక్షణమే డబ్బు డిపాజిట్ అవ్వడంతో డిజిటల్ ప్లాట్ఫారమ్ల వైపు యువత మొగ్గు చూపుతోంది. ఇందులోనూ రూ. 50 వేల లోపు ఉండే పర్సనల్ లోన్లలో ఫిన్టెక్ (FinTech) సంస్థల వాటానే ఏకంగా 56.8 శాతంగా నమోదు కావడం గమనార్హం.
పూర్వం ఏదైనా శాశ్వతమైన ఆస్తిని సమకూర్చుకోవడానికి లేదా నిత్యావసర వస్తువులను కొనుగోలు చేయడానికి అప్పులు చేసేవారు. కానీ నేటి యువత ప్రయాణాలు, ఖరీదైన అనుభవాలు, వినోదం, ఎంజాయ్మెంట్ కోసం మాత్రమే రుణాలు తీసుకుంటున్నారని ఈ నివేదిక తేల్చిచెప్పింది. ఉత్పత్తుల కొనుగోలు కంటే క్షణికానందం ఇచ్చే లైఫ్స్టైల్ ఖర్చులకే అప్పులు ఎక్కువుగా వాడుతున్నారు.
ఆదాయానికి మించిన ఖర్చులు, సులభంగా లభించే డిజిటల్ రుణాలు యువతను అప్పుల చక్రంలో బంధిస్తున్నాయి. సమయానికి ఈ ఈఎంఐలు చెల్లించలేక క్రెడిట్ స్కోర్ దెబ్బతినడమే కాకుండా, మానసిక ఒత్తిడికి గురవుతున్నారు. ఆర్థిక క్రమశిక్షణ లేకపోతే మున్ముందు ఈ ధోరణి వ్యక్తిగత పురోగతితో పాటు వ్యవస్థాగత ఆర్థిక భద్రతకూ ముప్పుగా పరిణమిస్తుందని ఆర్బీఐ నివేదిక హెచ్చరిస్తోంది.