లోన్ ఈజీయే రిస్క్ మాత్రం బిగ్
రుణాల ఊబిలో యువత
టెంప్ట్ అయ్యారా.. ఇక అంతే సంగతి!
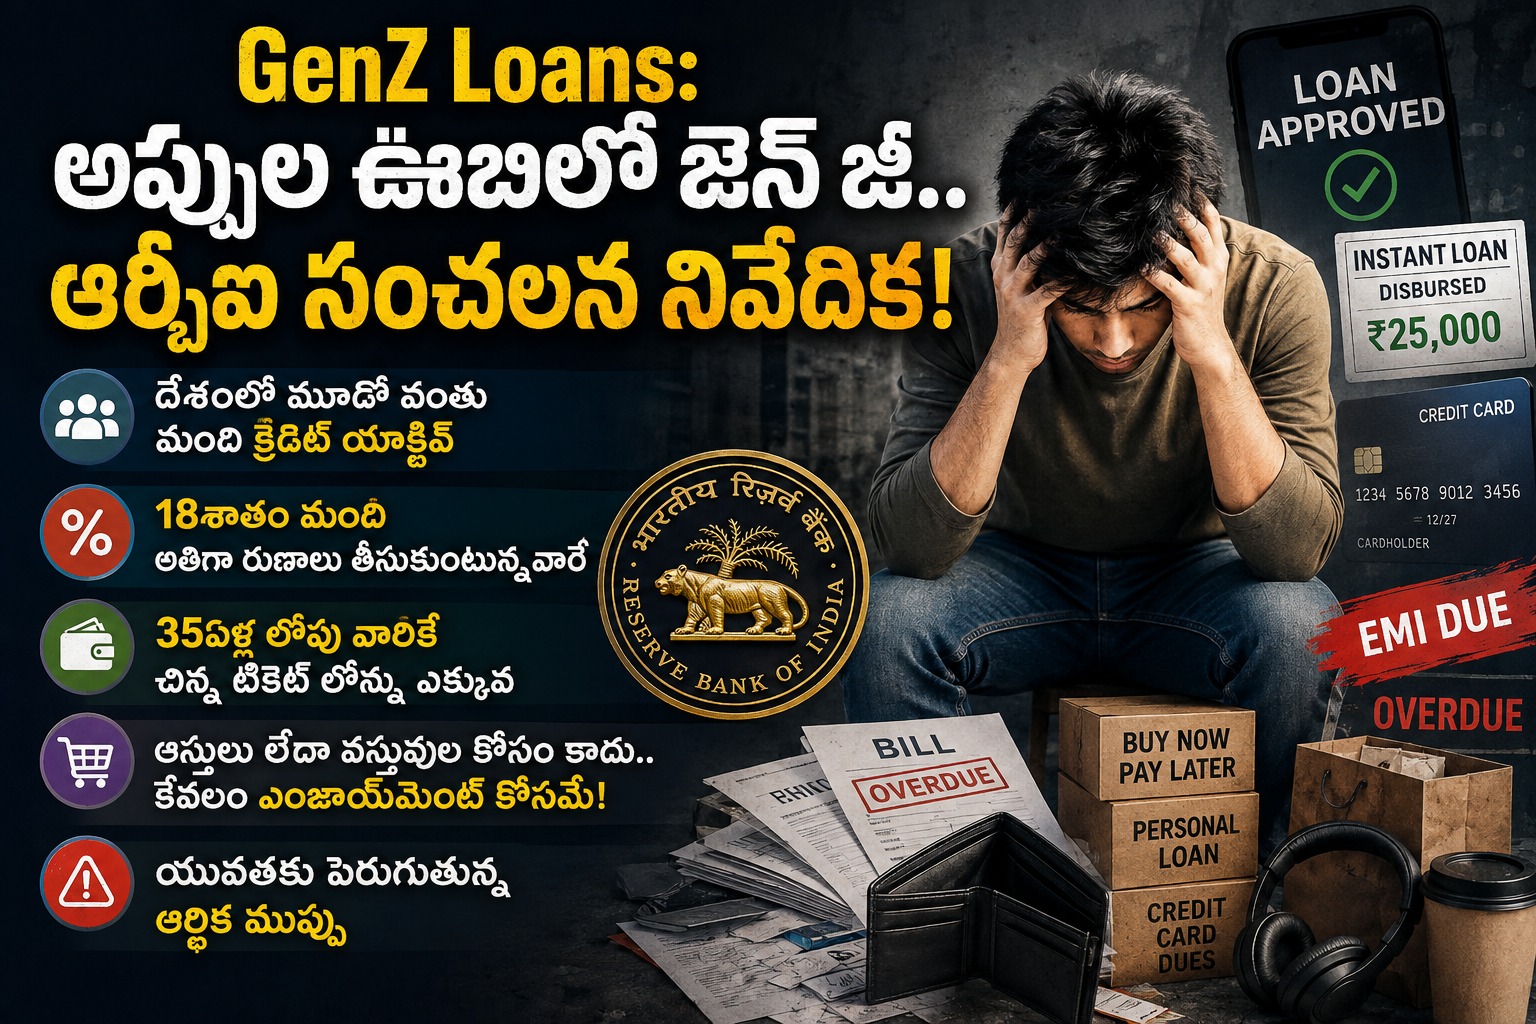
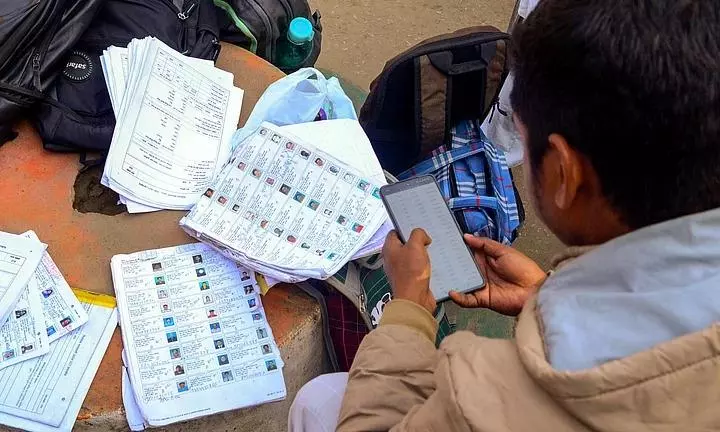
ఒకప్పుడు ఇంట్లో అకస్మాత్తుగా డబ్బులు అవసరమైతే.. ముందుగా బంధువులు గుర్తుకొచ్చేవారు. స్నేహితుడిని అడిగేవారు. మరీ ఇబ్బందికరంగా ఉంటే బ్యాంకు తలుపు తట్టేవారు. కానీ ఇప్పుడు పరిస్థితి పూర్తిగా మారిపోయింది. చేతిలో స్మార్ట్ఫోన్ ఉంటే చాలు.. డబ్బు అవసరమని చెప్పడానికి కూడా ఎవరినీ అడగాల్సిన పని లేదు. ఓ యాప్ ఓపెన్ చేయాలి.. కొన్ని వివరాలు నమోదు చేయాలి.. నిమిషాల్లో లోన్ అకౌంట్లో పడిపోతుంది. రూ.7 వేలు కావాలా? వస్తాయి. రూ.15 వేలు కావాలా? వస్తాయి. అవసరం కొద్దిగా ఉన్నా.. డబ్బు మాత్రం క్షణాల్లో అందుబాటులోకి వస్తోంది. కానీ ఈ సౌలభ్యం వెనుక దాగి ఉన్న అసలు సమస్య.. ఆ డబ్బును తిరిగి చెల్లించే ప్రయాణం.
హైదరాబాద్కు చెందిన ఓ ఉద్యోగి అనుభవం ఈ పరిస్థితికి అద్దం పడుతోంది. మొదట అతను చిన్న మొత్తంలో లోన్ తీసుకున్నాడు. ఇంట్లో అత్యవసర అవసరానికి తీసుకున్న ఆ మొత్తం పెద్దదేమీ కాదు. ఈఎంఐ కూడా తన జీతంతో చెల్లించగలిగేంతే. అయితే కొంతకాలానికి మళ్లీ డబ్బు అవసరమైంది. అప్పటికే తన ఫోన్లో ఉన్న లోన్ యాప్ గుర్తొచ్చింది. మరోసారి లోన్ తీసుకున్నాడు. ఆ తర్వాత ఇంకోసారి. అత్యవసర ఖర్చులకే కాదు.. రోజువారీ అవసరాలకు, చివరికి ప్రోటీన్ సప్లిమెంట్స్ కొనడానికి కూడా అప్పు చేయాల్సిన పరిస్థితి వచ్చింది.
ఇక్కడి వరకు కథ సాధారణంగానే కనిపిస్తుంది. కానీ ఒకరోజు ఓ ఈఎంఐ మిస్ కావడంతో అసలు సమస్య మొదలైంది. పాత లోన్ కట్టేందుకు కొత్త లోన్ తీసుకున్నాడు. ఒక అప్పు రెండు అప్పులయ్యింది. రెండు అప్పులు మరిన్ని అప్పులకు దారితీశాయి. చివరికి సంపాదించిన డబ్బుతో జీవించడంకంటే.. తీసుకున్న అప్పులు తీర్చడానికే కొత్త అప్పులు తీసుకునే పరిస్థితి వచ్చింది. బ్యాంకింగ్ వ్యవస్థలో భవిష్యత్తు రుణాలకు కీలకమైన క్రెడిట్ స్కోర్పైనా ప్రభావం పడింది. ఒక చిన్న అవసరంతో మొదలైన రుణం.. క్రమంగా ఆర్థిక ఒత్తిడిగా మారింది.
60 శాతం మంది రీపేమెంట్లు చేయడం లేదు!
ఇది ఒక్క వ్యక్తి కథ కాదు. అప్పుల ఒత్తిడితో సతమతమవుతున్న వారి సంఖ్య పెరుగుతోందన్న ఆందోళనలు వ్యక్తమవుతున్నాయి. డెట్-రిజల్యూషన్ ప్లాట్ఫామ్ సర్వేలో సహాయం కోసం వచ్చిన డిస్ట్రెస్డ్ బారోయర్లలో దాదాపు 60 శాతం మంది కనీస చెల్లింపులు మాత్రమే చేస్తున్నారని లేదా రీపేమెంట్లు నిలిపివేశారని వెల్లడించింది. ప్రతి ఐదుగురిలో ఒకరికి ఇప్పటికే లీగల్ నోటీసులు వచ్చినట్లు ఆ సర్వే పేర్కొంది. అంతేకాదు.. దాదాపు 60 శాతం మంది కుటుంబాల నెలవారీ ఈఎంఐలు కుటుంబ మొత్తం నెల ఆదాయానికి సమానంగా లేదా అంతకంటే ఎక్కువగా ఉన్నాయని చెప్పడం పరిస్థితి తీవ్రతను తెలియజేస్తోంది.
అంటే జీతం చేతికి వచ్చేలోపే.. దానిలో పెద్ద భాగం ఈఎంఐలకు వెళ్లిపోతోందన్నమాట. మరో ఆందోళనకరమైన అంశం ఏమిటంటే.. దాదాపు 40 శాతం మంది పాత అప్పులు తీర్చడానికి కొత్త లోన్లు లేదా క్రెడిట్ కార్డులను ఉపయోగిస్తున్నట్లు వెల్లడించారు. ఇది కేవలం ఆర్థిక లెక్క కాదు. ఒక అప్పును తీర్చేందుకు మరో అప్పు తీసుకోవడం మొదలైతే.. మనిషి అప్పును చెల్లించడం కాదు.. అప్పుల చక్రాన్ని కొనసాగిస్తున్నట్టే.
ఎక్కువ అప్పులు వైద్యం కోసమే...
అయితే ప్రతి అప్పు విలాసం కోసం తీసుకున్నదే అనుకోవడం కూడా తప్పే. అనారోగ్యం, ఉద్యోగం కోల్పోవడం, వ్యాపారంలో నష్టం, పిల్లల చదువు, పెళ్లి, కుటుంబ అవసరాలు.. ఇలా జీవితంలో ఎదురయ్యే అనుకోని పరిణామాలు చాలామందిని అప్పుల వైపు నెడుతున్నాయి. సర్వే ప్రకారం 26 శాతం మంది వైద్య అత్యవసర పరిస్థితుల కోసం అప్పు చేసినట్లు చెప్పగా.. 22 శాతం మంది చదువు, పెళ్లిళ్లు, కుటుంబ అవసరాల కోసం రుణాలు తీసుకున్నట్లు వెల్లడించారు. మరో 18 శాతం మంది ఉద్యోగం లేదా వ్యాపార సమస్యల కారణంగా అప్పుల పాలయ్యారు. 15 శాతం మంది కనీస నెలవారీ ఖర్చులను నెట్టుకురావడానికి అప్పు తీసుకున్నట్లు తెలిపారు.
ఇదే డిజిటల్ లెండింగ్ వ్యవస్థలో మరో కీలకమైన మార్పును చూపిస్తోంది. రుణం ఇప్పుడు కేవలం పెద్ద మొత్తంలో తీసుకునే ఆర్థిక సాధనం కాదు. చిన్న మొత్తాల్లో పదేపదే తీసుకునే అలవాటుగా మారుతోంది. అవసరం రూ.10 వేలు ఉన్నప్పుడు రూ.10 వేలు తీసుకోవడం ఒక విషయం. కానీ అందుబాటులో ఉందనే కారణంతో మళ్లీ మళ్లీ అప్పు తీసుకోవడం మరో విషయం. డిజిటల్ యాప్లు రుణాన్ని సులభం చేశాయి. అయితే అదే సమయంలో అప్పు తీసుకోవడంపై ఉండే మానసిక అడ్డంకిని కూడా తగ్గించేశాయి.
ఒక్క వ్యక్తికి వందల కాల్స్
ఇక రుణం తీసుకున్న తర్వాత మొదలయ్యేది మరో ఒత్తిడి. ఈఎంఐ ఆలస్యమైతే రికవరీ కాల్స్.. మెసేజ్లు.. ఫోన్ కాల్స్ పెరుగుతాయి. కొందరు బాధితులు రోజుకు వందల సంఖ్యలో రికవరీ కాల్స్ వస్తున్నాయని చెబుతున్నారు. కొన్ని సందర్భాల్లో కార్యాలయానికి, బంధువులకు ఫోన్ చేయడం, వ్యక్తిగత సమాచారంతో ఒత్తిడి తీసుకురావడం వంటి ఫిర్యాదులు కూడా వినిపిస్తున్నాయి. దీంతో అప్పు కేవలం బ్యాంక్ అకౌంట్లో కనిపించే సంఖ్యగా మిగలదు. అది కుటుంబంలోకి వస్తుంది. సంబంధాల్లోకి వస్తుంది. చివరికి మనిషి మానసిక ప్రశాంతతను కూడా ప్రభావితం చేస్తుంది.
అందుకే డిజిటల్ లోన్లపై ఆలోచించాలి. ఎంత సులభంగా లోన్ వస్తోంది?” అనేది కాదు. దాన్ని తిరిగి చెల్లించగల సామర్థ్యం మనకు ఉందా? అనేదే ప్రధానం. అవసరానికి తీసుకున్న అప్పు ఉపయోగపడొచ్చు. కానీ ఒక లోన్ తీర్చడానికి మరో లోన్ తీసుకునే పరిస్థితి వస్తే మాత్రం.. అక్కడే ఆగి ఆలోచించాల్సిన సమయం వచ్చిందన్నట్టే.
ఎందుకంటే అప్పు ఈరోజు అవసరాన్ని తీర్చొచ్చు.. కానీ అవసరం లేని అప్పు రేపటి జీవితాన్ని తినేయొచ్చు. చేతిలోకి వచ్చిన డబ్బు క్షణాల్లో ఖర్చయిపోతుంది. కానీ దాని ఈఎంఐ మాత్రం నెలల తరబడి వెంటాడుతుంది. అందుకే ఫోన్లో ఒక్క క్లిక్తో వచ్చే డబ్బు నిజంగా మనకు అవసరమా.. లేక అది మన భవిష్యత్తుపై వేసుకునే మరో భారమా అన్నది నిర్ణయించుకోవాల్సింది మనమే.